segunda-feira, 26 de setembro de 2022

Você trabalha com materiais de construção

 
Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia   27 / 9 / 2022 - A461
Artigos publicados

Link do Artigo no Jornal do Commercio

VOCÊ TRABALHA COM MATERIAIS DE CONSTRUÇÃO?

Os assuntos fiscais estão pautando todas as ações das empresas. Tal realidade mostra que os tempos de entregar tudo na mão do contador já se foram. Ou seja, antigamente o empresário concentrava sua atenção no mercado, na concorrência etc, onde os aspectos tributários eram colocados em segundo plano ou até mesmo ignorados. Agora, o fantasma da Sefaz/RFB acompanha cada passo do empresário, como se fosse um encosto. Detalhe importante: o Fisco vem progressivamente apertando o cerco com exigências cada vez mais pormenorizadas. Por exemplo, nesses dias, a Receita Federal do Brasil está baixando o cacete nas empresas do Simples Nacional via ameaças de exclusão por qualquer ínfimo deslize.

Desse modo, e diante dum cenário ameaçador, as questões fiscais estão encabeçando a pauta das reuniões estratégicas, onde o chefão e demais diretores precisam mergulhar nas profundezas sombrias da normatização tributária para assim tomar decisões mais acertadas. Ou seja, não basta decidir com base nas palavras do contador; é necessário compreender bem o que está sendo dito. Inclusive, empresários poderosos da nossa região já vêm fazendo isso há muito tempo. Conheço dois personagens icônicos que agiram da mesma forma: identificaram o potencial de um determinado funcionário e posteriormente investiram pesado nessa pessoa, como se fosse sócia do negócio. Nesse modelo de relacionamento, há uma intensa análise conjunta entre as partes. Eu também conheço esses dois funcionários que recebem benefícios tão grandiosos que jamais largariam seus patrões. Portanto, e com as áreas contábil/fiscal muito bem gerenciadas, o dono concentra suas energias na estratégia do negócio.

Um segmento econômico de grande complexidade tributária é o de materiais de construção, que requer atenção especial no aspecto enquadratório dos produtos comercializados. Muita gente desse ramo acha que, em se tratando de ICMS, só existe tributação normal e substituição tributária. De certo, a empresa deve ficar atenta para outras modalidades. Por exemplo, há uma lista grande de produtos que podem se confundir com a ST convencional, mas pagam notificações de 1,5% ou 3,66% ou zero por cento; carga interna de 5,6% ou 8,8%; carga interestadual de 7% ou 8,8% (atentar para redução de base). Também, a empresa deve ter cuidados especiais com produtos adquiridos de indústria incentivada local ou de importadores locais (atentar para redução de base e consulta fiscal). Outra modalidade importante é o diferimento de produtos primários e suas particularidades normativas. Tal cenário impõe a necessidade de mapeamento que identifique a situação fiscal específica de cada produto. Até mesmo porque, o enquadramento de produtos no regime da substituição tributária, por exemplo, deve considerar NCM, descrição, característica do produto e atividade da empresa, além da determinação contida num dispositivo do convenio 142, que sem bem usado, pode livrar a empresa de muitas cobranças indevidas de ICMS ST. Ou seja, a empresa deve escolher se quer pagar para organizar seus processos ou pagar imposto indevido ou ser alvo dum auto de infração por inobservâncias normativas. Inclusive, ano retrasado, um grande grupo me procurou para revisar uma operação específica, além de outras demandas, onde apresentei uma proposta que foi rejeitada. Pois, pois. Recentemente, eu soube que esse grupo foi multado em R$ 40 milhões, exatamente sobre a dita operação específica operacionalizada de modo tal que gerava duplicidade de crédito.   

Um caso curioso aconteceu semana passada, onde a Sefaz cobrou 23,92% sobre um regulador de gás de cozinha, com base no item 45 do Protocolo 41 autopeças. A empresa sempre pagou sem saber que o percentual correto é de 11%. A Sefaz acatou essa primeira reanálise pela discrepância classificatória (uma coisa não tem nada a ver com a outra). Mas a redução da carga poderia ser mais dificultada porque o mesmo NCM está no item 70 do inciso III da Resolução 40, onde o fornecedor gravou indevidamente o CEST 1007900 no tal regulador de gás. Inclusive, já vi vários casos em que o fornecedor prejudica seriamente o destinatário amazonense por classificação errada de CEST.

Mesmo que a empresa trabalhe intensamente no propósito de enquadrar produtos nas suas devidas categorias normativas, ela deve ficar atenta a erros cometidos pelos fornecedores (NCM, CFOP, CST, CSOSN, alíquotas etc). A recepção de notas fiscais erradas pode prejudicar o esforço organizacional. Daí, a importância de análise acurada e alinhamento de procedimentos com os fornecedores. Tais cuidados são importantes para identificar o correto custo de aquisição que vai impactar a formação do preço de venda. No meu último treinamento, duas alunas me contaram que existe na empresa em que trabalham, um procedimento de checagem de todos os NCM de todas as notas de compra. Eu achei isso fantástico e ao mesmo tempo uma loucura burocrática.

Tantos cuidados e análises não são prerrogativas de empresas grandes; as pequenas também devem ficar atentas. Meses atrás, verifiquei que uma empresa do Simples utilizava CFOP/CSOSN de venda normal nas notas fiscais de venda de produtos ST. Desse modo, não havia como excluir o ICMS ST na emissão do DAS. Na sequência, descobri que o valor do último DAS era de R$ 16.000, onde o percentual de repartição ICMS é de 34% (R$ 5.400). Por ser uma loja de materiais de construção, deduzi que 80% das vendas é ST. Ou seja, por falta dos códigos corretos, a empresa deve ter pagado indevidamente R$ 4.300 num único mês (pagou 37% a mais). Essa tragédia é fruto da ignorância. E o pior de tudo é que fatos semelhantes acontecem todo dia e em todo lugar. Mas a maioria não quer estudar e não quer se organizar.

Em julho último, ministrei um treinamento numa grande empresa de materiais de construção, onde os alunos solicitaram análise da compra de produtos sujeitos a retenção de ICMS ST pelo fornecedor. Antes desse questionamento, eu já havia dito que eles deveriam aceitar somente retenção de tintas; e que o risco de retenção em NF estava no ajustamento da MVA. Pois foi dito e feito. Ao analisar a NF, descobri que o fornecedor utilizou um decreto interno para fins de retenção, onde somente convênio e protocolo são permitidos. Além desse erro, o fornecedor ajustou a MVA de 53,13% para 73,67% gerando uma retenção de R$ 30.120,63 quando o correto era ter deixado a Sefaz amazonense cobrar R$ 22.133,24. O fornecedor ainda cobrou indevidamente R$ 4.569,39 de IPI. Todo esse prejuízo aconteceu numa única nota fiscal. Agora, imagine o tamanho do sangramento de caixa quando se considera operações volumosas. Eu deduzi que inúmeros outros erros atravessam a empresa de ponta a ponta. Mas o fato mais grotesco dessa história cabulosa está na visão míope da diretora que criou uma confusão danada por causa de quinhentos reais e assim permanece errando até hoje. Curta e siga @doutorimposto. Outros 460 artigos estão disponíveis no site www.next.cnt.br








quarta-feira, 31 de agosto de 2022

O PIX É UMA ARMADILHA FISCAL

 
Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia   31 / 8 / 2022 - A460
Artigos publicados


O Brasil sofre de uma enfermidade crônica e incurável que é a regressividade tributária, onde não se consegue vislumbrar absolutamente nada que indique qualquer mudança para o sistema progressivo de tributação. E a razão é muito simples: o rico não quer pagar imposto.

Nos EUA, quanto maior a renda maior a taxação; por aqui ocorre justamente o contrário. Por exemplo, um salário de R$ 5.000 paga 27,5% de imposto de renda, mas os ganhos de milhões sofrem uma carga de 7%, conforme estudo da Professora Maria Helena Zockun (USP). Isso acontece pelas deformações normativas que faz a alegria dos planejadores tributários. Também, no Brasil, os ricos protegem seu patrimônio da tributação. Basta comparar os 60% de taxação sobre herança na França com os 2% cobrados pelo governo do Amazonas. Para reforçar mais ainda as discrepâncias comparativas, na época da disputa eleitoral entre o Donald Trump e a Hillary Clinton, ele fez insinuações que culminaram na divulgação da declaração de imposto de renda da opositora, onde a população americana soube que 45% dos rendimentos da família Clinton foram convertidos em impostos. Agora, imagine se uma coisa dessa pode um dia acontecer no Brasil... É claro que isso é impossível. Jamais, em hipótese alguma, o super rico brasileiro pagaria uma carga tão elevada.  

Outro fenômeno bizarro e escandaloso marca profundamente a fortíssima determinação do rico de não pagar imposto nenhum. O poder econômico do rico se entranha em todo o sistema estatal; engolindo Executivo, Legislativo, Judiciário e meio mundo de entidades privadas. Parece até coisa de filme conspiratório envenenado por teorias das mais transloucadas. Trata-se do sombrio fenômeno do ultra mega super contencioso fiscal que já alcançou mais de 75% do nosso produto interno bruto. Vários estudiosos do assunto já afirmaram que a maior parte dessa dívida nunca vai ser paga. Na verdade, esse contencioso é um artifício legal criado para o governo não reconhecer o perdão concedido aos muito ricos desse nosso desgraçado país. Isso significa que, além da carga ser pequena, o pouco a pagar vai para o contencioso para não ser pago de jeito nenhum. E na sequência, entra em cena o jogo teatral onde o Fisco finge que cobra, o Judiciário finge que processa e no final tudo cai na prescrição ou então a decisão sai depois de décadas quando o devedor já morreu e os herdeiros se mudaram para o exterior. Em outras palavras, o esquema é pesado e avassalador, já que poder público e privado se unem no propósito de chafurdar mais ainda o já bagunçado ambiente normativo.

E já que o rico não paga de jeito nenhum, sobra então para o pobre, na forma de gigantescas cargas sobre os produtos de consumo; especialmente os produtos consumidos pela população carente. E novamente, o rico entra em ação para escapar do Fisco, quando aqui, no Amazonas, produtos da cesta básica pagam 18% de ICMS, mas um veículo Porsche paga somente 12%. O governador Wilson Lima, do Amazonas, cobra IPVA de um pobre lascado que compra uma motocicleta usada, mas o mesmo Wilson Lima se recusa a cobrar IPVA de iates ou jatos particulares dos seus amiguinhos ricos. E com o rico dificultando qualquer tipo de ação tributária, o restante da população é empobrecida pelos impostos. Por exemplo, nos EUA qualquer zé mané pode comprar um iPhone, enquanto aqui no Brasil os preços são gigantescamente mais caros por causa dos impostos. Nos EUA, um policial tem condições de comprar uma mansão para os padrões brasileiros, mas um policial brasileiro só consegue umas coisinhas mais ou menos se fizer bicos por fora ou entrar no universo das milícias. O povo brasileiro é pobre porque o governo concentra todas as suas forças em arrancar o pouco que o pobre produz, através dum sistema diabólico e enganador, já que proíbe o comerciante de separar na etiqueta de preço o que é produto do que é imposto. O objetivo dessa manobra da Sefaz é manter o pobre na ignorância por meio dum sistema chamado “imposto por dentro”.

Pois é. O problema é que o povo vem acordando para a infinidade de impostos escondidos nos produtos de consumo. Esse fenômeno vem crescendo depois da confusão envolvendo preços dos combustíveis. E agora então, com o rico não pagando e o pobre se revoltando, o Fisco está vislumbrando a possibilidade de atacar o bolso da população por meio dum tributo sobre operações financeiras. A pavimentação desse caminho taxativo vem acontecendo já há muito tempo, tendo como ápice a criação do Pix. Depois que o Pix foi criado, meio mundo de gente ingressou no sistema bancário e meio mundo de gente está agora fazendo transações financeiras e assim criando uma base de informações preciosas para a Receita Federal. Noutras palavras, milhões de pessoas antes ocultas, agora estão colocando sua vida financeira nas mãos do Fisco. Não demora muito, virá o bote fatal. E novamente, o Fisco vai direcionar todas as suas forças para a população pobre, enquanto o legislador cooptado vai criar infinidades de mecanismos legais para livrar o rico dessa nova taxação.

O entranhamento por completo do Fisco na vida financeira da sociedade vai levar à criação de um tributo nos moldes da CPMF que vai gerar somas astronômicas de arrecadação. Com isso, será possível reduzir a escandalosa tributação do consumo e ao mesmo tempo continuar não tributando o rico. Na verdade, toda essa engenharia confiscatória está sendo desenhada exatamente pela elite aristocrática, através de influenciadores e pseudointelectuais e suas teses mirabolantes que manobram o poder público e a sociedade como um todo. No final, é sempre o pobre que se lasca. Curta e siga @doutorimposto. Outros 459 artigos estão disponíveis no site www.next.cnt.br


segunda-feira, 8 de agosto de 2022

REZE PARA QUE VOCÊ NÃO SEJA O PIOR


Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia   9 / 8 / 2022 - A459
Artigos publicados

LINK DA PALESTRA DO PROFESSOR EDGAR MADRUGA
https://youtu.be/5eIvkLlWBHU

O hábito de trabalhar com procedimentos convencionais foi brutalmente impactado pelas novas tecnologias. Portanto, sair do aquário é fundamental. A contabilidade, a sociedade, a economia estão sendo digitalizadas; noutras palavras, muita coisa está se desmaterializando. Pode-se dizer ainda que o mundo de hoje é digital; e tudo que é digital pode ser rastreado.

O Sistema Público de Escrituração Digital caminha para os seus vinte anos de existência e ainda assim, tem gente olhando pra ele com estranheza e sem compreensão exata do seu propósito. O SPED digitalizou o relacionamento do Fisco com as empresas, o que vem gerando uma série de transformações no ambiente de negócios brasileiro. E se considerarmos os novos paradigmas de rastreabilidade, vamos perceber que aconteceu uma expressiva mudança no foco do Fisco, que vem buscando a informação diretamente na fonte primária.

No modelo clássico, o fato econômico submetido às normas legais gerava repercussão contábil que culminava na tributação. Em outras palavras, como o governo não poderia estar presente no momento de cada fato gerador, ele encheu o contribuinte de obrigações acessórias para mapear as bases taxativas. Desse modo, a contabilidade foi sequestrada pelo governo e depois transformada num instrumento fiscalizatório. Pode-se dizer que o governo não enxergava o fato econômico, mas sim, a repercussão contábil desse fato econômico. Trocando em miúdos, ele enxergava a venda pela emissão da nota fiscal, enxergava a transferência de propriedade pelo registro em cartório, enxergava o imposto ajustado pela declaração de IR etc. Assim, o governo criou muitas obrigações acessórias para se aproximar do fato econômico.

Com a digitalização da economia o Fisco passou a enxergar o fato econômico sem filtros e sem ajustes, uma vez que pessoas físicas e jurídicas deixam profundos rastros eletrônicos de tudo que fazem. Desse modo, o governo passou a concentrar suas energias na criação e aprimoramento de mecanismos capazes de enxergar o fato econômico. Daí, que não poupa esforços para decifrar os aspectos vitais dum ambiente tecnológico enigmático, pulsante e veloz. Atualmente, o Fisco tem acesso a qualquer tipo de transação eletrônica, incluindo cartões de débito ou crédito. O Pix, por exemplo, é uma teia eletrônica que está enleando gente antes imperceptível. E até mesmo as operações com criptomoedas já foram regulamentadas pela IN/RFB 1888.

Então, alguns podem imaginar que basta não emitir nota fiscal das operações com dinheiro vivo para que determinado prestador de serviço consiga escapar do Fisco. Nesse caso, a pessoa até pode acumular dinheiro vivo, mas será apanhada quando comprar carro ou imóvel ou fizer movimentações eletrônicas com informação de CPF.

Nesse momento, desenha-se no horizonte um cenário turbulento para os negócios agregados aos famosos marketplaces, tipo iFood, Amazon, Mercado Livre etc. Por exemplo, duas entidades fazendárias do país já notificaram o iFood, que posteriormente entregou todas as vendas solicitadas. Outro exemplo importante: os marketplaces de Santa Catarina já são obrigados a enviar mensalmente todas as vendas para o Fisco. E não demora muito, esse será o padrão em todas as unidades federativas, onde o agente fazendário poderá exigir informações dos últimos 5 anos. Isso, obviamente, vai provocar um rebuliço em grande escala, já que pouquíssimas empresas estão sendo cuidadosas na sua gestão fiscal. Só vai escapar do rolo compressor o microempreendedor individual de faturamento pequeno. Portanto, o fenômeno do marketplace escancarou o fato econômico para o Fisco, que não precisa mais da nota fiscal. Inclusive, a própria EFD ICMS/IPI já contempla marketplace como forma de pagamento.

O Fisco não gosta de operações com dinheiro vivo. Prova disso está na dificuldade para se pagar boleto com dinheiro vivo acima de R$ 5 mil. Há casos de bancos que encerraram contas de clientes que movimentavam dinheiro vivo num volume considerado suspeito de atividade ilícita.

Ao buscar fatos econômicos, o Fisco passou a obter muita informação sobre o contribuinte. E mesmo assim, algumas pessoas duvidam desse poder avassalador quando apontam uma determinada empresa toda errada que não sofre autuação nenhuma. Tais pessoas precisam saber que casos assim acontecem porque o Fisco não se dispõe a quebrar 70% das empresas brasileiras, porque, tecnicamente, era isso que aconteceria se todos caíssem numa auditoria fiscal, já que as contabilidades não refletem o mundo real das empresas. De fato, o que ocorre é uma escolha diária.

O Fisco escolhe aquele que esteja em pior condição. Na verdade, o empresário que acorda de manhã deve rezar para que haja outro empresário pior do que ele, porque esse pior vai cair na auditoria fiscal. Todo dia alguém cai na auditoria; todo dia alguém se arrebenta. E se você não está sendo arrebentado é porque tem alguém pior do que você. E isso vem se intensificando nos últimos tempos.

Para tornar as ações fiscalizatórias menos traumáticas e mais eficientes, o Fisco criou focos de espontaneidade para incentivar auto regularizações. Um bom exemplo são as inconsistências detectadas pela Receita Federal, onde posteriormente o contribuinte é "convidado" a esclarecer e regularizar. A eficiência de tal procedimento se traduz em recordes de arrecadação, já que a maioria responde positivamente. Desse modo, as autuações são direcionadas somente aos que persistem no erro.

Mais uma observação importante. Tem uma tal de conta caixa na contabilidade que em muitos lugares guarda saldos elevadíssimos. A operação Tio Patinhas, da Receita Federal, vem atuando fortemente no combate a fraudes com dinheiro vivo, sendo um dos procedimentos, a checagem in loco de quantias em espécie declaradas ao Fisco (tanto pessoa física quanto jurídica).

E para encerrarmos nosso assunto, o Fisco caminha de modo que ele mesmo venha a apurar os impostos. A tal Apuração Assistida já é realidade no Rio Grande do Sul. Outro Estado que avança nesse campo é o Ceará, que pretende, por exemplo, esmiuçar as operações das empresas do Simples Nacional. Desse modo, e com o Fisco inteiramente entranhado nas operações internas, as empresas deverão focar suas ações no compliance fiscal. Portanto, não caia na síndrome da Gabriela. Conteúdo extraído da palestra do Professor Edgar Madruga @prof_edgarmadruga


quinta-feira, 21 de julho de 2022

TREINAMENTO É CARO?


Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia   26 / 7 / 2022 - A458
Artigos publicados

Semanas atrás, estive numa pequena empresa para revisar notificações da Sefaz, onde observei que, apesar do porte modesto, havia gerenciamento fiscal realizado com dedicação e perseverança. A funcionária que cuida dos assuntos tributários é recém formada em contabilidade e mesmo assim já domina questões complexas e desafiadoras. Pra se ter uma ideia do porte, o DAS mensal é menor que R$ 10 mil. Outro detalhe curioso: o dono, na medida do possível, investe em treinamentos tributários.

Faz um bom tempo, a Global Refrigeração me contratou para implantar uma contabilidade gerencial com fechamento diário. Esse trabalho se desdobrou em vários outros, provocando um efeito cascata que modificou profundamente a gestão interna e a visão estratégica do proprietário, senhor Cleverson, que hoje gerencia seu negócio com habilidade superior à de muitos grandões da nossa cidade. O dono dessa empresa também investe bastante dinheiro em treinamento.

Mais um caso emblemático aconteceu no final do ano passado, quando fiz o mapeamento fiscal dos produtos da Casa dos Motores. A combinação desse mapeamento com muitos treinamentos e serviços de consultoria provocou um choque de gestão empresarial, onde a proprietária, senhora Simone, melhorou substancialmente o modo de conduzir seus negócios, sendo que se mantém firme no propósito de cumprir a normatização fiscal. Inclusive, sua equipe de funcionárias é extremamente competente.  

Agora vamos para o lado oposto. Recebi um convite para ministrar os treinamentos ICMS básico e ICMS-ST. Como se tratava duma empresa famosa e robusta, concedi um desconto expressivo mediante expectativa de prestar serviços de consultoria, já que tinha conhecimento de algumas fragilidades operacionais. E também, anos antes, essa mesma empresa recusou meus serviços por achar o valor alto demais. Pois bem. O descontão não foi suficiente, uma vez que o diretor insistiu na retirada de mais R$ 500. Isso me fez cancelar o curso, ao que o diretor desistiu dos R$ 500, mas resolveu pagar somente o ICMS básico. Ocorre que outro cliente me contratou para o período que seria do ICMS-ST que o diretor reclamão não quis pagar (entendi como sinal de desistência). Durante a semana de aula, o diretor reclamão quis pagar o segundo curso, quando então comuniquei que estava sem agenda. O homem ficou irritado e deu lá uma justificativa de erro de programação financeira etc. E ficou insistindo que eu deveria abandonar o outro cliente. Resultado final: a empresa perdeu a chance de acessar o conteúdo valioso e urgente do ICMS-ST.

Eis que descobri, durante o treinamento ICMS básico nessa empresa do diretor reclamão, que não havia um setor fiscal interno, mesmo operando volumes grandiosos de compra e venda. Ninguém na sala entendia nada de reanálise, já que tudo era feito por um serviço terceirizado, localizado num bairro distante. Na verdade, o conhecimento fiscal da equipe era incipiente e muito limitado. Eis que numa determinada aula eu disse que somente um produto deles poderia ser objeto de retenção de ICMS-ST em nota fiscal. E que mesmo assim estava errado, já que as empresas de fora do Amazonas insistem num procedimento equivocado por conta de normatizações conflituosas. Falei ainda que outro grande risco de retenção em nota fiscal estava na utilização de MVA ajustada. Reforcei que, com exceção de um determinado produto, todo pagamento de ICMS-ST deveria ser feito para a Sefaz amazonense que adota MVA original nos seus cálculos. Pois foi dito e feito. No outro dia me trazem uma nota com retenção de ICMS-ST.

Na aula seguinte, eu apresentei uma análise da dita nota com retenção indevida. E lá estava a MVA ajustada. O fornecedor ajustou de 53,13% para 73,67%. O fornecedor também cobrou indevidamente o valor de R$ 4.569,39 que, inclusive, eu já tinha passado aos alunos todo o material necessário para evitar futuras cobranças do tipo, onde teriam que fazer um trabalho junto aos fornecedores (A maioria das nossas empresas paga tais valores por puro desconhecimento normativo). Só na transmissão desse conhecimento específico, a empresa iria economizar infinitas vezes mais do que gastou com o treinamento. Continuando a análise matemática, o fornecedor não havia considerado no cálculo do ICMS-ST o desconto do Convênio 65/88 no valor de R$ 8.117,69. E pra finalizar, o fornecedor cobrou de ICMS-ST R$ 30.120,63 quando o correto seria R$ 22.133,24. Desse modo, o prejuízo total numa única nota fiscal foi de R$ 12.556,78. E para piorar, eu soube que acontecem inúmeras retenções indevidas em nota fiscal.

Agora, o fato mais inusitado de tudo isso está na briga do diretor por R$ 500 que me levou a cancelar o treinamento ICMS substituição tributária, o qual iria contribuir sobremaneira na correção de prejuízos substanciais que vêm acontecendo sem serem identificados e corrigidos pela equipe interna.

Ano passado, um treinamento in company foi sacudido por muito estresse e confusão quando eu ministrava a parte do conteúdo que tratava da carga reduzida sobre produtos oriundos de indústrias incentivadas da ZFM. Foi nesse momento que a empresa, que compra muito PIM, descobriu que há anos vinha pagando 18% ao invés de 7% (tanto produtos incentivados quanto mercadorias adquiridas de importadores locais). Também, ano passado, os donos de duas distribuidoras de medicamentos não sabiam do regime especial que economiza até 40% de ICMS sobre compras. Outro dono de uma pequena indústria de plásticos vinha sofrendo com um problema crônico junto a Sefaz de Roraima que sempre cobrava Difal nas vendas para pessoa física. No treinamento ele descobriu que empresa do Simples está dispensada dessa obrigação.

Então, se você acredita que treinamento é caro, experimente a ignorância; experimente a falta de gestão estratégica. Curta e siga @doutorimposto. Outros 457 artigos estão disponíveis no site www.next.cnt.br


terça-feira, 12 de julho de 2022

QUEBRA DE UM PARADIGMA TRIBUTÁRIO


Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia  12 / 7 / 2022 - A457
Artigos publicados

O inciso I do § 3º do artigo 153 da CF diz que o IPI será seletivo em função da essencialidade do produto, ao que o inciso III do § 2º do artigo 155 afirma que o ICMS poderá ser seletivo em função da essencialidade das mercadorias e dos serviços. Ou seja, malandramente, o constituinte tornou a seletividade obrigatória somente ao IPI quando facultou essa mesma disposição para o ICMS. E, obviamente, nenhum governador jamais considerou seletividade nenhuma ao estabelecer políticas tributárias. Daí, surgiram aberrações das mais escandalosas, como, por exemplo, a carga de 12% que a Sefaz amazonense cobra dum veículo Porsche quando ao mesmo tempo cobra 18% sobre itens da cesta básica. Outra esculhambação tenebrosa que aconteceu por décadas estava na cobrança impiedosa de IPVA sobre uma motocicleta das mais simples, enquanto a Sefaz se recusava, como ainda se recusa, a cobrar o mesmo IPVA de helicópteros, jatinhos e iates. Ou seja, o governador Wilson Lima, juntamente com a Sefaz, trabalha sempre para arrombar o pobre e beneficiar o rico. Esse padrão segregacionista contamina toda a estrutura fisco tributária.

Voltando ao tema seletividade, e por conta da ordem constitucional, pouquíssimos alimentos pagam IPI, enquanto o ICMS avança ferozmente sobre itens essenciais à sobrevivência humana, como alimentos básicos e remédios, dificultando severamente o acesso pelos pobres. No caso de combustíveis, energia elétrica e telefone, as fazendas estaduais seguiram numa majoração galopante até enquadrar esses itens na categoria de armas, munições e artigos de joalheria (artigos de luxo) para assim catapultar as alíquotas lá pra estratosfera. Por exemplo, a alíquota do Rio de Janeiro é ou era de 34% (loucura, loucura, loucura...). O festival de insanidades transbordava das fazendas estaduais e se espalhava pelo país, desencadeando uma onda de críticas fervorosas. Tais discussões vinham se arrastando por décadas sem que nenhum sinal de mudança fosse observado, até a chegada do presidente Bolsonaro.

O espírito briguento e polêmico do presidente jogou lenha na fogueira da discussão sobre o fraudulento conceito da seletividade do ICMS. Desse modo, houve um verdadeiro levante que sacudiu as redes sociais até que as autoridades foram obrigadas a retirar os combustíveis do mesmo grupo de artigos de joalheria. Com isso, o efeito dominó vem provocando um rebuliço e uma verdadeira revolução taxativa, com a consequente diminuição das alíquotas e seus impactos negativos nas arrecadações estaduais. O fato é o seguinte: as administrações fazendárias estaduais vão ter que revisar suas políticas fiscais e assim cobrar de quem não vem pagando para compensar a perda dos combustíveis. Na verdade, as elevadas taxações de combustíveis, energia e telefone levou a uma acomodação dos gestores públicos que não cuidaram de melhorar suas estruturas de controle arrecadatório. Por exemplo, na semana passada a Sefa/PA fez uma transmissão no Youtube para explicar um Protocolo ICMS-ST de materiais de construção com outros Estados. Percebe-se claramente uma situação conflituosa sobre o assunto, além do constrangedor despreparo da equipe paraense. Foi nesse momento que achei a Sefaz amazonense linda e maravilhosa.

O presidente Bolsonaro é diretamente responsável por um feito histórico, dando-nos assim esperança de que vale a pena levantar outras frentes na batalha para corrigir infinitas deformações do nosso sistema tributário. A próxima grande investida poderia envolver a criminosa tributação dos alimentos básicos que é diretamente responsável pela fome, já que retira o alimento das mesas das famílias. Nesse ponto, o senhor Wilson Lima é o maior carrasco entre os governadores pelo elevado ICMS da cesta básica.

Se o movimento social em torno do ICMS continuar se expandindo, é possível que as consequências decorrentes levem a uma efetiva reforma tributária. A Sefaz amazonense vem ensaiando uma manobra rumo à tributação fixa para eliminar o modelo de substituição tributária. Tal intenção foi consubstanciada no Decreto 44752/2021, já que o modelo proposto no Decreto 41264/2019 se mostrou bastante promissor. Apesar da polêmica envolvendo o assunto, eu acredito que um modelo de tributação fixa (uma espécie de pauta) para todos os produtos garantiria altos níveis de arrecadação como também combateria a concorrência desleal, já que tudo seria objeto de cobrança monofásica. Teria que ver como fica o princípio da não cumulatividade. Curta e siga @doutorimposto. Outros 456 artigos estão disponíveis no site www.next.cnt.br


segunda-feira, 4 de julho de 2022

NÚCLEO TRIBUTÁRIO DAS EMPRESAS COMERCIAIS


Reginaldo de Oliveira
Publicado no Jornal do Commercio  dia  5 / 7 / 2022 - A456
Artigos publicados 

No texto da semana passada eu fiz um relato bizarro sobre a monumental dificuldade para obter simples informações na Sefaz. Uma verdadeira epopeia se desenrolou em torno duma cobrança injustificada de 35%, que ao final de muita discussão baixou para 29%. E por incrível que pareça a história ainda não acabou, já que a resposta ao meu último e-mail foi: “Informo que o processo para definição do percentual, ainda está em andamento”.

Tanta dificuldade, tanta resistência e tantos ataques aos meus questionamentos indicaram que a Sefaz tinha plena consciência da cobrança indevida, o que me faz acreditar na existência de muitas outras esquisitices taxativas propositais. Pergunto então: Por que coisas assim acontecem e se mantém ao longo dos anos? E por que somente com empresas comerciais? Na verdade, somente com empresas comerciais de porte menos expressivo, uma vez que as grandes têm lá suas conexões particulares. Vamos investigar o assunto.

A Federação das Indústrias do Amazonas possui um núcleo de estudos tributários que atua como interface junto a Sefaz. O grande objetivo é alinhar procedimentos normativos de modo a promover um ambiente que viabilize políticas internas de compliance fiscal. Em outras palavras, o trabalho fiscal da Indústria flui sem muitos atropelos porque o coordenador desse dito núcleo intervém sempre que alguma dúvida normativa perturba o setor industrial. Inclusive, esse dito coordenador tem acesso livre a todos os setores da Sefaz. Eu já presenciei a entrada dele no Detri sem apresentação, indo direto às pessoas chave, enquanto eu fiquei um tempão esperando até não ser atendido. Eis uma coisa estranhíssima: A Associação Comercial está esperando uma audiência com o chefe do Detri desde o ano passado para obter esclarecimento sobre o Decreto 44752. Fatos desse tipo, mostra bem o desprezo que a Sefaz tem pelo setor comercial, que é o maior contribuinte de ICMS.

Vamos então voltar à pergunta. Por que as empresas do Comércio são bombardeadas com taxações indevidas e por que a Sefaz cria tanta dificuldade de esclarecimento quando é questionada? E por que a Sefaz não respeita o Comércio? A resposta é muito simples. O Comércio é fragmentado, acanhado e não possui o mesmo espírito de corpo da Indústria. Por exemplo, qualquer problema sofrido pela Indústria é motivo para convocação imediata de autoridades que prontamente comparecem para prestar os devidos esclarecimentos. Pois então. A coisa mais rara do mundo é encontrar o secretário da Sefaz em alguma reunião da Fecomércio, ACA ou CDL. E quando aparece, ninguém faz questionamentos objetivos, como também ninguém sabe argumentar tecnicamente, o que dá espaço para a Sefaz engabelar todo mundo. Assim, as reuniões tomam um viés político e não técnico, deixando os problemas sem solução. 

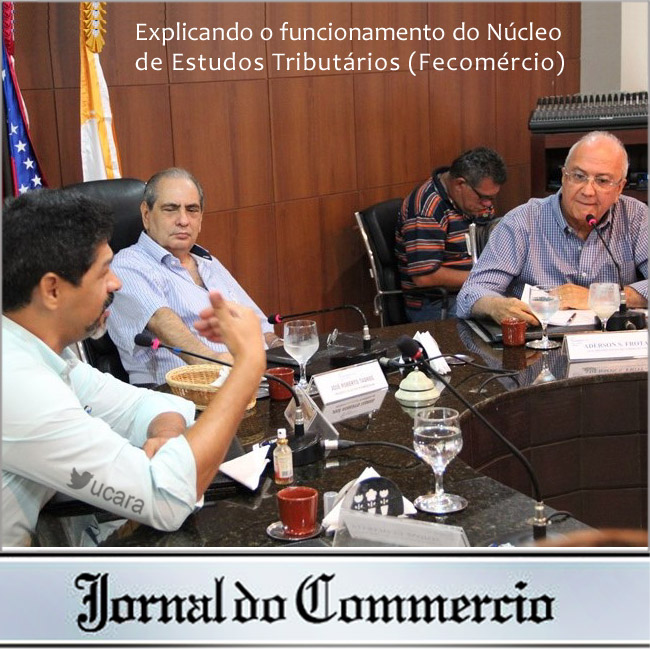
Por muitos anos, venho insistindo, em diversas reuniões das entidades comerciais, na criação desse dito núcleo tributário. Inclusive, numa delas, por duas horas e meia na Fecomércio, eu até comentei que o coordenador da Fieam se dispôs a transferir sua tecnologia para esse núcleo comercial. Com apoio do brilhante trabalho desenvolvido pelo coordenador do núcleo da Fieam, não seria necessário começar do zero. Mas, curiosamente, ninguém de nenhuma entidade jamais quis saber desse assunto. Não existe interesse na organização nem no mapeamento das normas fiscais relacionadas ao Comércio. Também não há interesse em ajudar nenhuma empresa comercial que seja alvo de cobranças pecuniárias indevidas como também cobranças descabidas de procedimentos estapafúrdios, como, por exemplo, a confusão do Registro C170 (EFD).

Se houvesse um núcleo de estudos tributários do Comércio, eu não teria sofrido tanto com o mistério dos 35% que acabei descobrindo que era 29%. Isso era um assunto para ser tratado de modo institucional, como também inúmeros outros problemas que atormentam os contadores comerciais. Basta observar que quase todo mundo que perambula nos corredores da Sefaz ou se estressa com o Plantão Fiscal é gente do Comércio. Os profissionais da indústria sofrem bem menos porque o coordenador da Fieam toma a frente de tudo. Curta e siga @doutorimposto. Outros 455 artigos estão disponíveis no site www.next.cnt.br